Мировые ветроэнергетические установки достигли рекордного уровня в 2025 году, однако темпы развития отрасли на этом пике не демонстрируют никаких признаков замедления. Согласно последнему отчету Вуда Маккензи, 2026 год ознаменует вступление отрасли в «глубокие воды структурной трансформации». Взаимодействие корректировок политики, технологического развития и реструктуризации рынка принесет краткосрочные проблемы замедления роста и усиления конкуренции, одновременно создавая долгосрочные возможности для расширения морской ветроэнергетики, стабилизации затрат и перестройки стоимости. В этом году сектор будет искать новое равновесие роста среди вызовов и прорывов.
Без лишних слов, давайте погрузимся в последний отчет Вуда Маккензи, чтобы раскрыть семь основных тенденций, которые будут формировать ветроэнергетику к 2026 году, и получить ясность относительно будущей траектории развития отрасли!
Тенденция 1: Мировые ветроэнергетические установки будут демонстрировать разную картину «замедления роста в Китае и расширения роста в других регионах».
Вуд Маккензи прогнозирует, что мировые ветроэнергетические установки достигнут рекордного уровня в 170 ГВт в 2025 году. Однако прогнозируется, что в 2026 году мощность новых установок снизится на 6% до 160 ГВт. Этот спад обусловлен, главным образом, переходной корректировкой, проводимой в рамках завершения 14-го пятилетнего плана Китая.
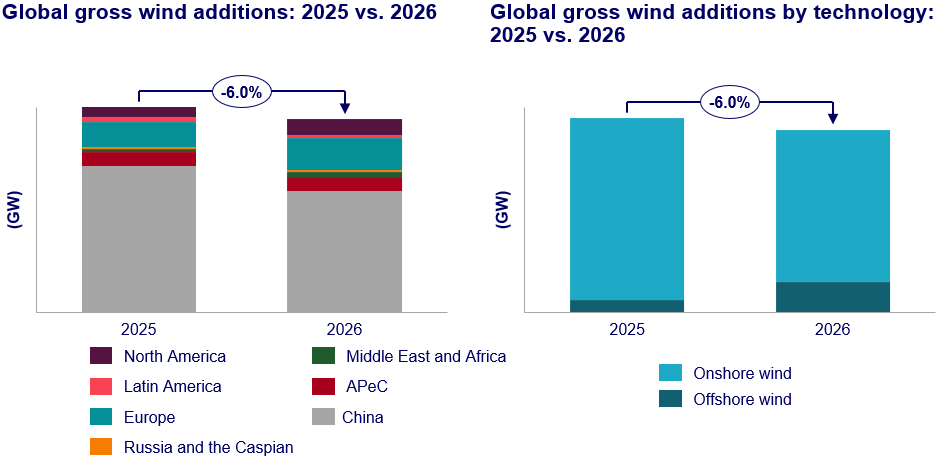
Германия добилась значительного роста благодаря большому количеству проектов наземной ветроэнергетики, одобренных в 2024 году. Соединенные Штаты, движимые спешкой с реализацией проектов до истечения срока действия налоговых льгот на производство, стали крупнейшим рынком за пределами Китая.
Тенденция 2: Тендеры на оффшорную ветроэнергетику вступают в эпоху 3.0 и могут стать ключевым фактором восстановления отрасли.
2026 год станет «годом прорыва» для морской ветроэнергетики: ожидается, что количество новых установок увеличится вдвое по сравнению с прошлым годом, что станет основным драйвером роста отрасли. Этот прорыв зависит от итеративного обновления моделей торгов. В целях устранения неудач и отмены проектов, вызванных сокращением субсидий и жесткими условиями на предыдущем этапе торгов 2.0, многие страны по всему миру ввели тендеры «Морской ветер 3.0». Они предусматривают более выгодные условия, гарантирующие, что проекты не только будут награждены, но и успешно построены.
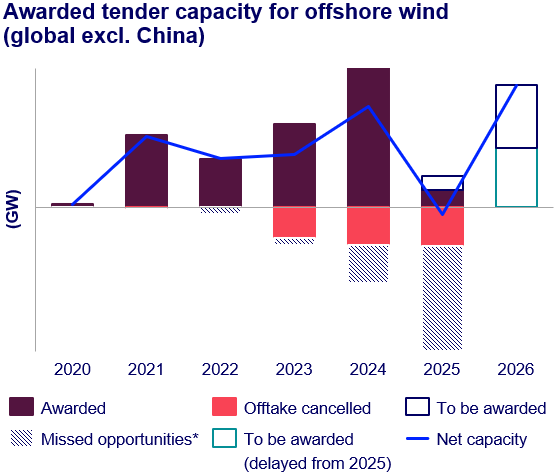
Седьмой раунд распределения мощностей в Великобритании станет первой «лакмусовой бумажкой» тендера 3.0. Вуд Маккензи прогнозирует, что новая система эффективно обратит вспять предыдущий спад в отрасли и ускорит реализацию проектов морской ветроэнергетики. Однако отмена соглашений о покупке электроэнергии приведет к затишью в строительстве примерно в 2028 году, а новые тендерные проекты по подключению к сетям будут сконцентрированы в начале 2030-х годов. Неправильный выбор времени развертывания проекта может спровоцировать возобновление напряженности в цепочке поставок. Оптимальным решением для политиков является «децентрализованное развертывание», позволяющее избежать давления на цепочку поставок из-за концентрированного запуска проектов и обеспечить непрерывную работу производственной цепочки в условиях циклических колебаний отрасли.
Тенденция третья: Новые вызовы для развития морской ветроэнергетики на фоне рыночно-ориентированной реформы электроэнергетического сектора Китая.
Двухэтапный механизм выхода на рынок, введенный в действие с 2025 года, требует от застройщиков обеспечить права на разработку до определения доходности, что приводит к стагнации роста запасов проектов. Эта тенденция может сохраниться и в 2026 году. Хотя существующих утвержденных проектов достаточно для поддержки строительства в течение следующих трех лет, оффшорная ветроэнергетика неконкурентоспособна по сравнению с солнечной и береговой ветроэнергетикой в рамках рыночной модели ценообразования. Ключевой момент в 2026 году будет заключаться в том, будет ли Китай проводить политику поддержки глубоководных проектов, что напрямую повлияет на технологические исследования и разработки в отрасли и развитие цепочки поставок.
Тенденция четвертая: ветроэнергетика США глубоко запуталась в перетягивании каната между политикой и спросом
Закон «Один большой красивый законопроект» предусматривает, что проекты, коммерческая эксплуатация которых запланирована на 2029-2030 годы, должны начать строительство к июлю 2026 года, чтобы претендовать на налоговые льготы, что вынуждает застройщиков ускорить закупки. Эти факторы, усугубленные тарифной неопределенностью, рисками, связанными с разрешениями, а также мораторием администрации Трампа на строительство морских ветростанций, еще больше усиливают давление на отрасль.
Однако рост спроса на электроэнергию открывает новые возможности. К 2030 году пиковый спрос на электроэнергию в США значительно вырастет. Новые нагрузки, такие как центры обработки данных, подчеркнут потребность в ветровой энергии, что потенциально приведет к корректировке политики с целью повышения льготных тарифов и спровоцирует всплеск транзакций в отрасли.
Тенденция пятая: Утилизация устаревших ветряных турбин становится новым драйвером роста отрасли.
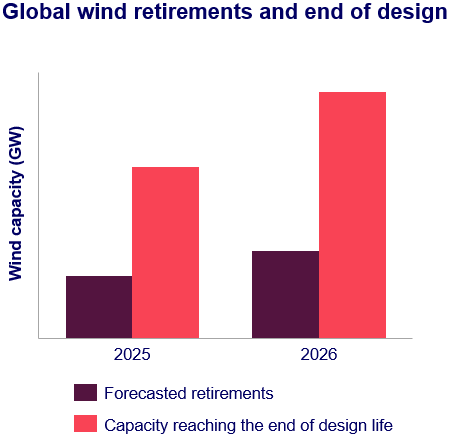
Значительное количество ветряных турбин по всему миру эксплуатируется более 20 лет, а срок эксплуатации еще одного значительного парка приближается к концу. Решения о выводе из эксплуатации впервые окажут ощутимое влияние на ветроэнергетику. Руководствуясь финансовыми соображениями, разработчики на развитых рынках, таких как Европа и Северная Америка, отдают приоритет продлению срока службы турбин, что значительно повысит спрос на модернизацию и расширение мощностей. Преимущества новых ветряных турбин в стоимости и эффективности ускорят вывод из эксплуатации устаревших установок, создавая новый драйвер роста отрасли за счет «обновления существующих активов».
Тенденция 6. К 2026 году общие цены на оборудование стабилизируются, при этом в различных сегментах рынка появятся дифференцированные характеристики.
Китайские производители бытовой техники попрощались с ценовыми войнами под двойным влиянием саморегулирования отрасли и политического контроля. Соглашение о саморегулировании отрасли 2024 года и правительственная политика 2025 года по ограничению беспорядочной конкуренции эффективно ограничили понижательное давление на цены на турбины. Ожидается, что в сочетании со значительным восстановлением цен в 2025 году цены на ветряные турбины в Китае стабилизируются в 2026 году. Однако застройщики могут перенести давление со снижающейся доходности проектов на цепочку поставок, что создает риск незначительного снижения цен.
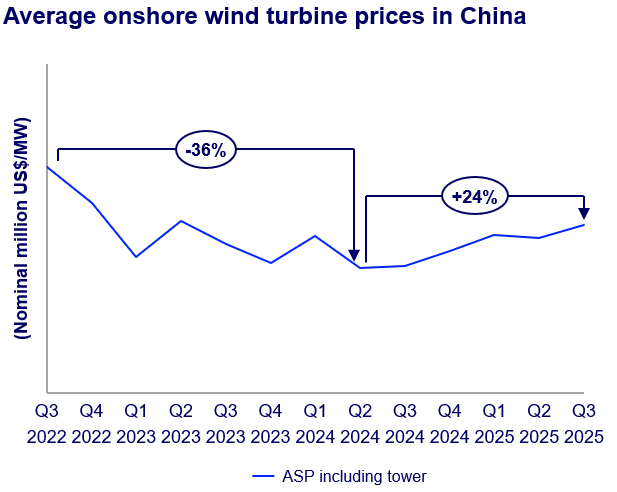
Западные рынки увидят снижение затрат после пика инфляции. 2025 год станет годом пика инфляции на Западе, при этом такие проблемы, как нехватка квалифицированной рабочей силы и высокие процентные ставки, постепенно ослабнут. Цены на турбины вступят в фазу стабилизации в 2026 году. В Европе произойдет оптимизация затрат за счет масштабного развертывания наземных турбин мощностью 6–7 МВт, хотя предлагаемый механизм регулирования углеродной границы (CBAM) может усложнить закупки и ограничить потенциал снижения затрат. На рынке США, где доминируют политические факторы, такие как тарифы и задержки с выдачей разрешений, все еще может наблюдаться рост цен на турбины, при этом местные цепочки поставок сталкиваются с давлением со стороны застройщиков, спешащих установить турбины.
Тенденция 7: Рыночная трансформация стимулирует реконструкцию логики отраслевой конкуренции
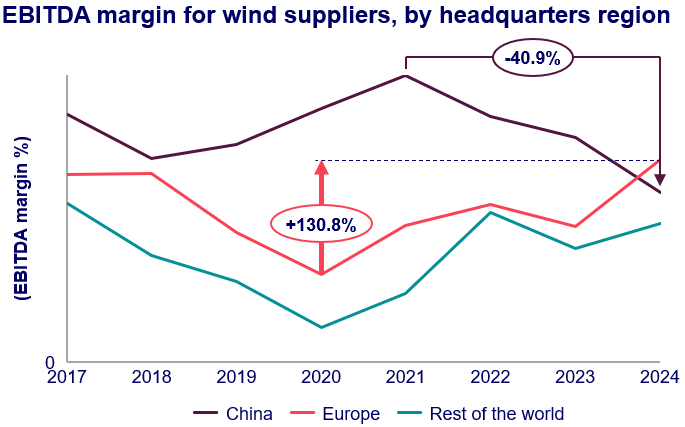
Ключевые рынки, такие как Китай и Германия, переходят от фиксированных цен на электроэнергию к рыночным ценообразованию, вынуждая отраслевую цепочку перейти от «конкуренции издержек» к «конкуренции по стоимости». Западные OEM-производители сосредоточились на таких высококлассных областях, как модульный дизайн, прогнозное обслуживание искусственного интеллекта и интеграция сетей. Чтобы избавиться от ярлыка «низкая стоимость», ведущие китайские OEM-производители запускают комплексные решения, включая разработку проектов и гибридные энергетические системы, одновременно активизируя усилия по обеспечению соответствия ESG и местному производству. Эта трансформация столкнет OEM-производителей не только с аналогами, но и с другими возобновляемыми источниками энергии, такими как солнечная энергия. Ожидается, что по мере исчезновения рыночных барьеров к 2026 году ветроэнергетика превзойдет солнечную конкурентоспособность в некоторых регионах.
Вывод: 2026 год — «Год трансформации и прорыва» для ветроэнергетической отрасли.
К 2026 году ветроэнергетическая отрасль больше не будет наслаждаться плавным развитием предыдущей фазы быстрого роста, а вместо этого переживет период глубокой консолидации, вызванной структурными преобразованиями. Дивергенция в политике изменит глобальный рыночный ландшафт, при этом морская ветроэнергетика станет основным драйвером роста. Стабилизация затрат положит конец беспорядочной конкуренции, а утилизация устаревших турбин и рыночная трансформация определят долгосрочную траекторию развития отрасли.
Для игроков отрасли этот год представляет как проблемы (постоянное давление со стороны политической неопределенности, рисков в цепочках поставок и обострения конкуренции), так и возможности: рост морской ветроэнергетики, оживление существующего рынка и дивиденды ценностной конкуренции ждут тех, кто осмелится оседлать волну. Как показано в докладе, за краткосрочными колебаниями скрывается более глубокая модернизация промышленности. Каждая корректировка, внесенная в 2026 году, заложит основу для продвижения ветроэнергетической отрасли к более устойчивому и конкурентоспособному будущему.
Немецкая компания HKW, основанная в 1921 году, с 1985 года специализируется на подшипниках для ветряных турбин, накапливая технологический опыт на протяжении всего развития отрасли. Ее технология трехрядных цилиндрических коренных подшипников неизменно входит в тройку лучших в Европе. Используя тройной технологический опыт в области конструкции, материалов и производственных процессов, трехрядные цилиндрические коренные подшипники HKW обеспечивают шесть основных преимуществ: высокую надежность, высокую несущую способность, повышенную жесткость конструкции, высокую эффективность передачи, простоту установки и низкую общую стоимость. Трехрядные цилиндрические коренные подшипники HKW, независимо от того, используются ли они на наземных ветряных электростанциях или противостоят коррозии солевого тумана и экстремальным волновым условиям в морской среде, значительно сокращают время простоя турбины и частоту технического обслуживания, обеспечивая эффективную работу во всех сценариях эксплуатации. Компания HKW, глубоко укоренившаяся в цепочке поставок ветровой энергии, использует свою глобальную локализованную сервисную сеть, чтобы обслуживать партнеров по всему миру, предлагая передовые технологии и продукты премиум-класса.