В этом отчете представлен общий обзор глобальных проектов морской ветроэнергетики в 2025 году. Учитывая, что основная динамика роста в этом году в значительной степени сконцентрирована на рынке материкового Китая, в отчете основное внимание будет уделено подробному описанию ключевых событий и основных достижений в секторе морской ветроэнергетики на территории материкового Китая.
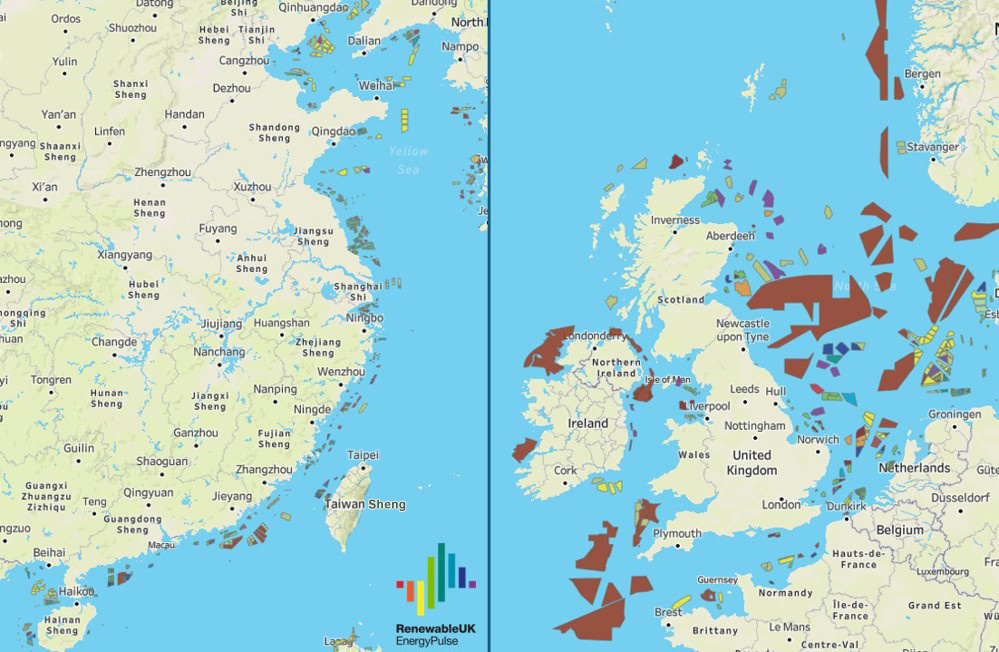
Рисунок 1: Схема действующих и планируемых ветряных электростанций в Китае и Северном море, двух наиболее активных регионах мира для морской ветроэнергетики. Источник изображения: совместное производство EnergyPulse и Vekta Group.
I. Ввод проекта в эксплуатацию и ход строительства
К 2025 году в общей сложности 23 морских ветроэнергетических проекта на шести основных мировых рынках выйдут на полную мощность, ежегодно добавляя 8,8 ГВт новой установленной мощности. Глобальная совокупная установленная мощность вырастет до 89,2 ГВт.
Лидирующие позиции материкового Китая на мировом рынке продолжают расширяться: в этом году было добавлено 6 ГВт новой установленной мощности. Его совокупная установленная мощность в настоящее время составляет 52% от общемирового объема. Это пятый год подряд, когда материковый Китай обеспечивает более половины ежегодных новых мощностей морской ветроэнергетики в мире, укрепляя свою позицию крупнейшего в мире рынка морской ветроэнергетики.
На втором месте Великобритания с 1,3 ГВт новых введенных мощностей, за ней следуют Тайвань, Китай, Германия, Южная Корея и Франция с 935 МВт, 253 МВт, 200 МВт и 25 МВт соответственно. Примечательно, что французский проект мощностью 25 МВт стал единственным плавучим морским ветроэнергетическим проектом, введенным в эксплуатацию в мире в 2025 году.
Кроме того, еще в рамках проектов установленной мощности мощностью 2,4 ГВт к концу года были завершены все установки ветряных турбин, но они еще не прошли процесс окончательной приемки завершения.
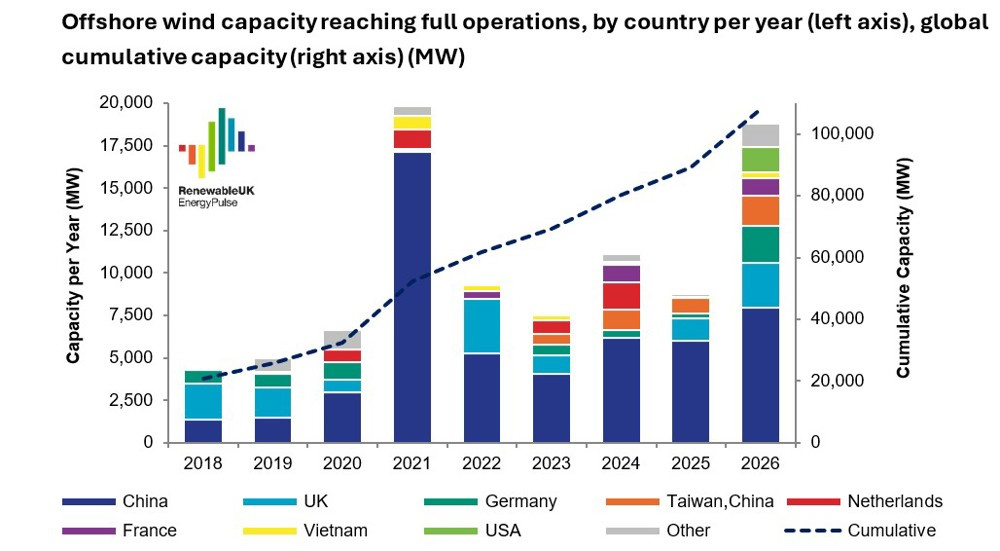
Рисунок 2. Годовая мощность новых морских ветроэнергетических установок по странам/регионам и глобальная совокупная мощность
К концу 2025 года морские ветроэнергетические проекты общей установленной мощностью 33 ГВт находились в стадии полного строительства в 12 странах и регионах мира. Лидирует материковый Китай с строящимися объектами мощностью 9,1 ГВт, за ним следуют Великобритания и США с 7,6 ГВт и 5,9 ГВт соответственно.
В области строительства плавучих морских ветряных электростанций во Франции близится к завершению проект установленной мощности мощностью 60 МВт. В материковом Китае пилотный проект плавучей морской ветряной электростанции мощностью 16 МВт в настоящее время находится на якорной стоянке. После завершения строительства на нем разместится крупнейшая в мире плавучая ветряная турбина единичной мощности.
Во всем мире проекты с дополнительной установленной мощностью 30 ГВт продвигают строительство поддерживающей инфраструктуры, включая 18,6 ГВт в материковом Китае, 3,9 ГВт в Великобритании и 3,3 ГВт в Польше. Этот резерв включает около 263 МВт плавучих морских ветроэнергетических проектов, почти полностью расположенных в материковом Китае, включая пять демонстрационных проектов и инициатив по предварительной коммерциализации.
II. Динамика рынка аренды морского дна
2025 год стал самым медленным с 2021 года для глобальной деятельности по аренде морского дна в области морской ветроэнергетики. Под влиянием множества факторов, включая недостаточную возможность финансирования объектов и сокращение квот на аренду несколькими правительствами, многочисленные раунды тендеров по аренде морского дна привели к неудачным предложениям или отсутствию участников вообще.
Несмотря на препятствия в отрасли, в этом году были обеспечены эксклюзивные права на застройку 40 ГВт глобальных морских ветроэнергетических проектов, что еще больше расширило глобальный портфель проектов. С 2021 года 21 страна и регион по всему миру освободили ресурсы морского дна общей мощностью 325 ГВт.
Материковый Китай доминировал на мировом рынке аренды морского дна в 2025 году, высвободив 15,1 ГВт ресурсов площадок в пяти регионах только в январе, за которым последовали дополнительные 5 ГВт. Его совокупный масштаб лизинга является лидером в мире. Великобритания и Южная Корея выделили по 4,5 ГВт ресурсов морского дна, занимая второе место в мире.
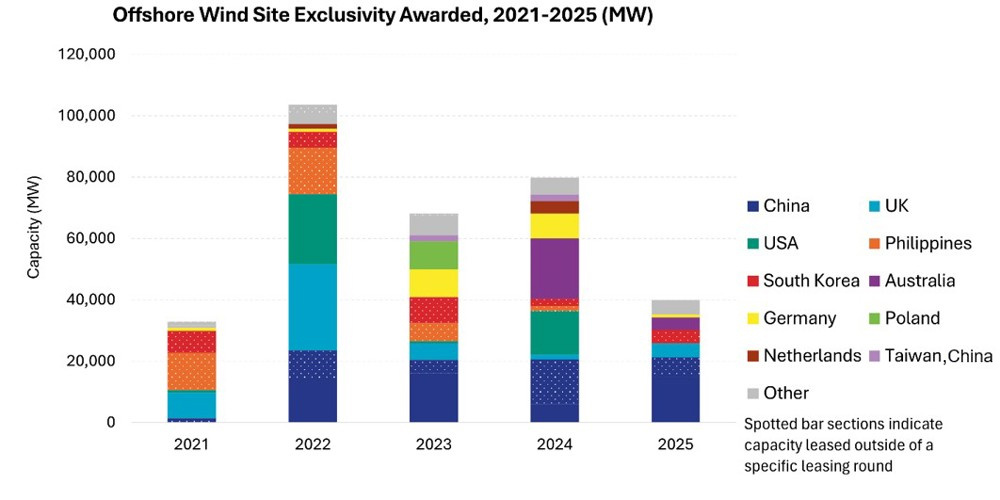
Рисунок 3. Глобальная деятельность по аренде морского дна морских ветряных электростанций, 2021–2025 гг.
III. Статус реализации окончательного инвестиционного решения (FID)
В мировом секторе морской ветроэнергетики в 2025 году наблюдалась положительная тенденция в окончательных инвестиционных решениях (FID): проекты общей установленной мощностью 16,2 ГВт достигли критического рубежа FID в течение года — небольшое увеличение по сравнению с 2024 годом. Эта цифра все еще может быть пересмотрена в сторону повышения из-за неполного раскрытия информации FID для проектов на рынке материкового Китая.
Масштабы проектов FID за пределами материкового Китая значительно выросли в годовом исчислении: с менее 5 ГВт в 2024 году до 7,6 ГВт в 2025 году. Лидирует Польша с 3,3 ГВт, за ней следуют Германия и Великобритания с 1,6 ГВт и 1,1 ГВт соответственно. На Соединенные Штаты, Тайваньский регион Китая и Вьетнам приходится 816 МВт, 500 МВт и 249 МВт соответственно.
IV. Статус подписания контракта с фанатами
В 2025 году объем официальных заказов на морские ветряные турбины во всем мире снизился по сравнению с аналогичным периодом прошлого года, при этом контрактная мощность за год составила 14,2 ГВт — ниже, чем 17,8 ГВт, зафиксированные в 2024 году. Эта статистика включает только формальные контракты и не включает соглашения о предпочтительном поставщике.
Китайские производители турбин обеспечили большую часть мировых заказов, выиграв контракты на общую установленную мощность 10,4 ГВт, все для отечественных проектов. Mingyang возглавил годовой рейтинг с объемом заказов 2,7 ГВт, за ним следует Goldwind с 2,3 ГВт. Siemens Gamesa и Vestas получили заказы примерно по 1,9 ГВт каждая.
Общий объем заказов за пределами материкового Китая достиг 3,8 ГВт, при этом на долю Германии приходится 2 ГВт, Тайваня, Китая — 1 ГВт, Южной Кореи — 500 МВт и Польши — 390 МВт. К 2025 году четыре китайских производителя турбин коллективно получили официальные заказы на турбины мощностью 20 МВт общей установленной мощностью 2,5 ГВт.
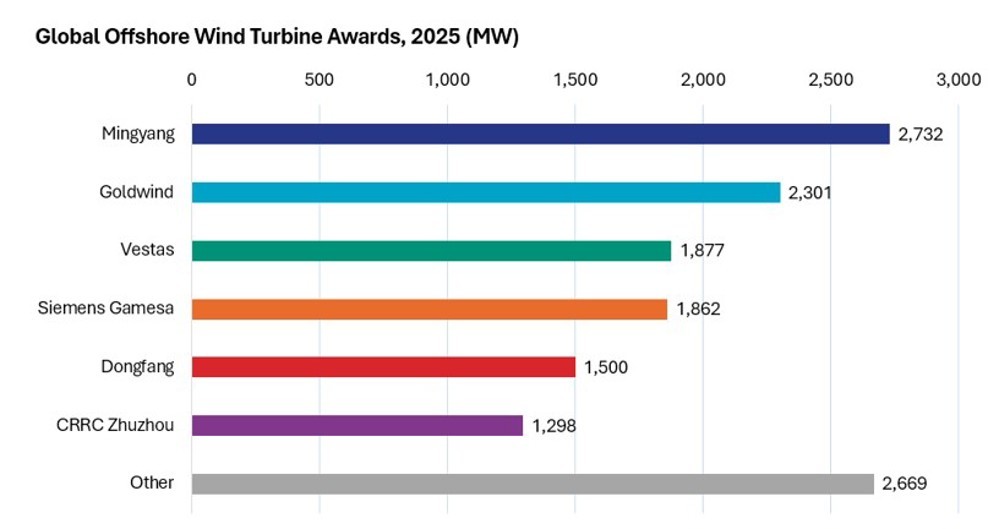
Рисунок 4. Официальные контракты на поставку ветровых турбин, подписанные производителем в 2025 году.
Что касается установленной мощности, то крупнейшими одноблочными ветряными турбинами, которые будут развернуты в Европе к 2025 году, будут модели мощностью 15 МВт от Vestas и Siemens Gamesa. Китай уделяет особое внимание развитию объектов с низкой скоростью ветра, преимущественно используя турбины мощностью 8–12 МВт в сочетании с роторами диаметром более 230 метров для максимизации эффективности выработки электроэнергии. В январе 2026 года Goldwind завершила установку первой в мире морской ветряной турбины мощностью 20 МВт, за которой последует массовое внедрение.
V. Прогноз развития рынка на 2026 год
EnergyPulse прогнозирует, что глобальные дополнительные мощности морской ветроэнергетики достигнут 18,8 ГВт в 2026 году, исключая 10,8 ГВт материкового Китая. Ожидается, что этот масштаб сделает 2026 год вторым по величине за всю историю наблюдений с 2021 года и подтолкнет глобальную совокупную мощность морской ветроэнергетики к преодолению критического рубежа в 100 ГВт.
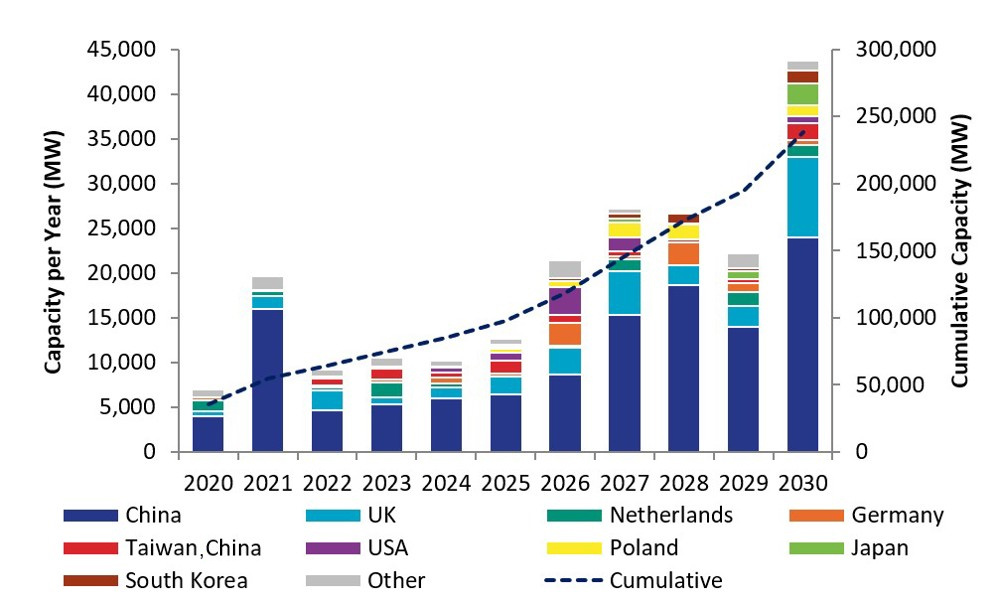
Рисунок 5. Прогноз мировой мощности морской ветроэнергетики, введенной в эксплуатацию в период с 2020 по 2030 год (единица измерения: МВт).
2026 год может стать поворотным годом для изменения глобального рынка морской ветроэнергетики. С 2021 года материковый Китай в течение нескольких лет подряд последовательно обеспечивал более половины ежегодных новых вводимых в эксплуатацию мощностей в мире. К 2026 году, когда Великобритания, Германия, Тайваньский регион Китая и развивающиеся рынки будут наращивать объемы установки, доля рынка материкового Китая может немного снизиться. Однако до тех пор, пока внутренние проекты материкового Китая будут осуществляться в соответствии с установленным графиком, его доминирующее положение на рынке останется сильным.
В первой половине 2026 года глобальные морские ветроэнергетические проекты сохранили устойчивую динамику ввода в эксплуатацию: проекты общей установленной мощностью 2,4 ГВт завершили установку всех турбин и ожидают окончательных приемочных проверок. Кроме того, четыре проекта мощностью ≥1 ГВт каждый находятся на завершающей стадии установки турбин, при этом осталось менее 10% работ, что обеспечивает надежную поддержку для роста мощности в первой половине года.