К 2025 году мировой рынок береговой ветроэнергетики достигнет критического поворотного момента. Исследование профессиональной консалтинговой компании Wood Mackenzie показывает, что мировые производители ветряных турбин одновременно корректируют свою стратегию ценообразования на продукцию и основные корпоративные стратегии. Хотя восточные и западные производители турбин раньше придерживались совершенно разных бизнес-моделей, теперь они достигли консенсуса и коллективно перешли к траектории получения прибыли, ориентированной на ценность.
Ценовые тенденции: появление модели двунаправленной дивергенции
1. Западные рынки: цены достигли пика; рентабельность имеет приоритет.
С 2020 года цены на западные ветряные турбины в совокупности выросли на 45%, при этом котируемые цены на европейских и американских рынках в настоящее время достигают 1–1,2 миллиона долларов за мегаватт (МВт). Даже несмотря на 20-процентное снижение затрат на сырье и логистику, тенденция роста цен на турбины не демонстрирует никаких признаков замедления. Аналитики Wood Mackenzie отмечают, что текущие цены на турбины на западном рынке достигли своего пика и, как ожидается, после 2027 года будут постепенно снижаться.
2. Рынок Китая: спад замедляется по мере того, как диверсификация приводит к прорывам
Снижение цен на береговые ветряные турбины в Китае значительно сократилось: до 2027 года прогнозируется среднегодовое снижение на 3%, что намного ниже уровня, наблюдавшегося пять лет назад. Этот сдвиг указывает на взросление рынка и постепенное ослабление тенденций ценовой конкуренции. В настоящее время внутренняя цена наземных ветряных турбин, включая башни, составляет примерно 300 000 долларов США за МВт. Столкнувшись с острой внутренней конкуренцией и избыточными производственными мощностями, производители все активнее занимаются разработкой проектов, гибридными энергетическими системами и зарубежными рынками в поисках новых возможностей роста.
Используя как отечественные промышленные, так и технологические преимущества, китайские производители продолжают проводить агрессивную ценовую стратегию на зарубежных рынках, при этом на развивающихся рынках цена комплектных установок составляет всего лишь 400 000 долларов за мегаватт. Wood Mackenzie прогнозирует, что это ценовое преимущество позволит китайским производителям захватить 27% доли мирового рынка за пределами Китая в течение следующего десятилетия.
Стратегическая трансформация: от ценовой конкуренции к углублению стоимости
1. Западные производители: отказ от подходов, ориентированных на масштаб, и сосредоточение внимания на создании стоимости.
Огромные финансовые потери, понесенные за последние пять лет, вынудили западных производителей оригинального оборудования отказаться от конкурентной логики, основанной на расширении масштабов. Новые стратегии теперь ориентированы на модульную конструкцию, системы эксплуатации и обслуживания на основе искусственного интеллекта, а также цифровую модернизацию, с основной целью повышения надежности оборудования и рентабельности активов. В то же время ключевыми отличительными чертами стали устойчивость, возможность переработки и интеграция в энергосистему. Углубление стандартизации компонентов и сотрудничество в сфере логистики еще больше снизили затраты и уменьшили нагрузку на доставку.
2. Китайские производители: переход от ценовых войн к обновленным решениям
Ведущие китайские производители оборудования одновременно продвигают стратегические обновления, переходя от чистой ценовой конкуренции к модели комплексного обслуживания решений. В настоящее время их деятельность охватывает разработку проектов, гибридные энергетические системы и интеллектуальные платформы торговли электроэнергией. На развивающихся рынках они укрепляют свои позиции на рынке, создавая местные производственные мощности, проводя обучение персонала и создавая долгосрочные сети сотрудничества. Одновременно эти компании используют передовые технологии, возможности соответствия ESG и интеллектуальные платформы в качестве своих основных сильных сторон. Сравнивая результаты с международными лидерами отрасли, они создают дифференцированные конкурентные преимущества.
Корректировки политики: движущая сила трансформации отрасли
Аналитики Wood Mackenzie полагают, что корректировка политики стала основной движущей силой корпоративной стратегической трансформации. Реформы рынка электроэнергии в Китае в 2025 году отменили механизм фиксированного ценообразования на электроэнергию и полностью внедрили модели конкурентных торгов, сближаясь с европейскими рыночными механизмами. Благодаря этим изменениям в политике производители оригинального оборудования (OEM) теперь сталкиваются не только с острой конкуренцией внутри отрасли, но и с проблемами, связанными с межотраслевыми технологиями, такими как солнечная энергия и хранение энергии, что расширяет масштабы отраслевой конкуренции.
Уверенность инвесторов и перспективы рынка
1. Повышение уверенности: впечатляющая динамика акций
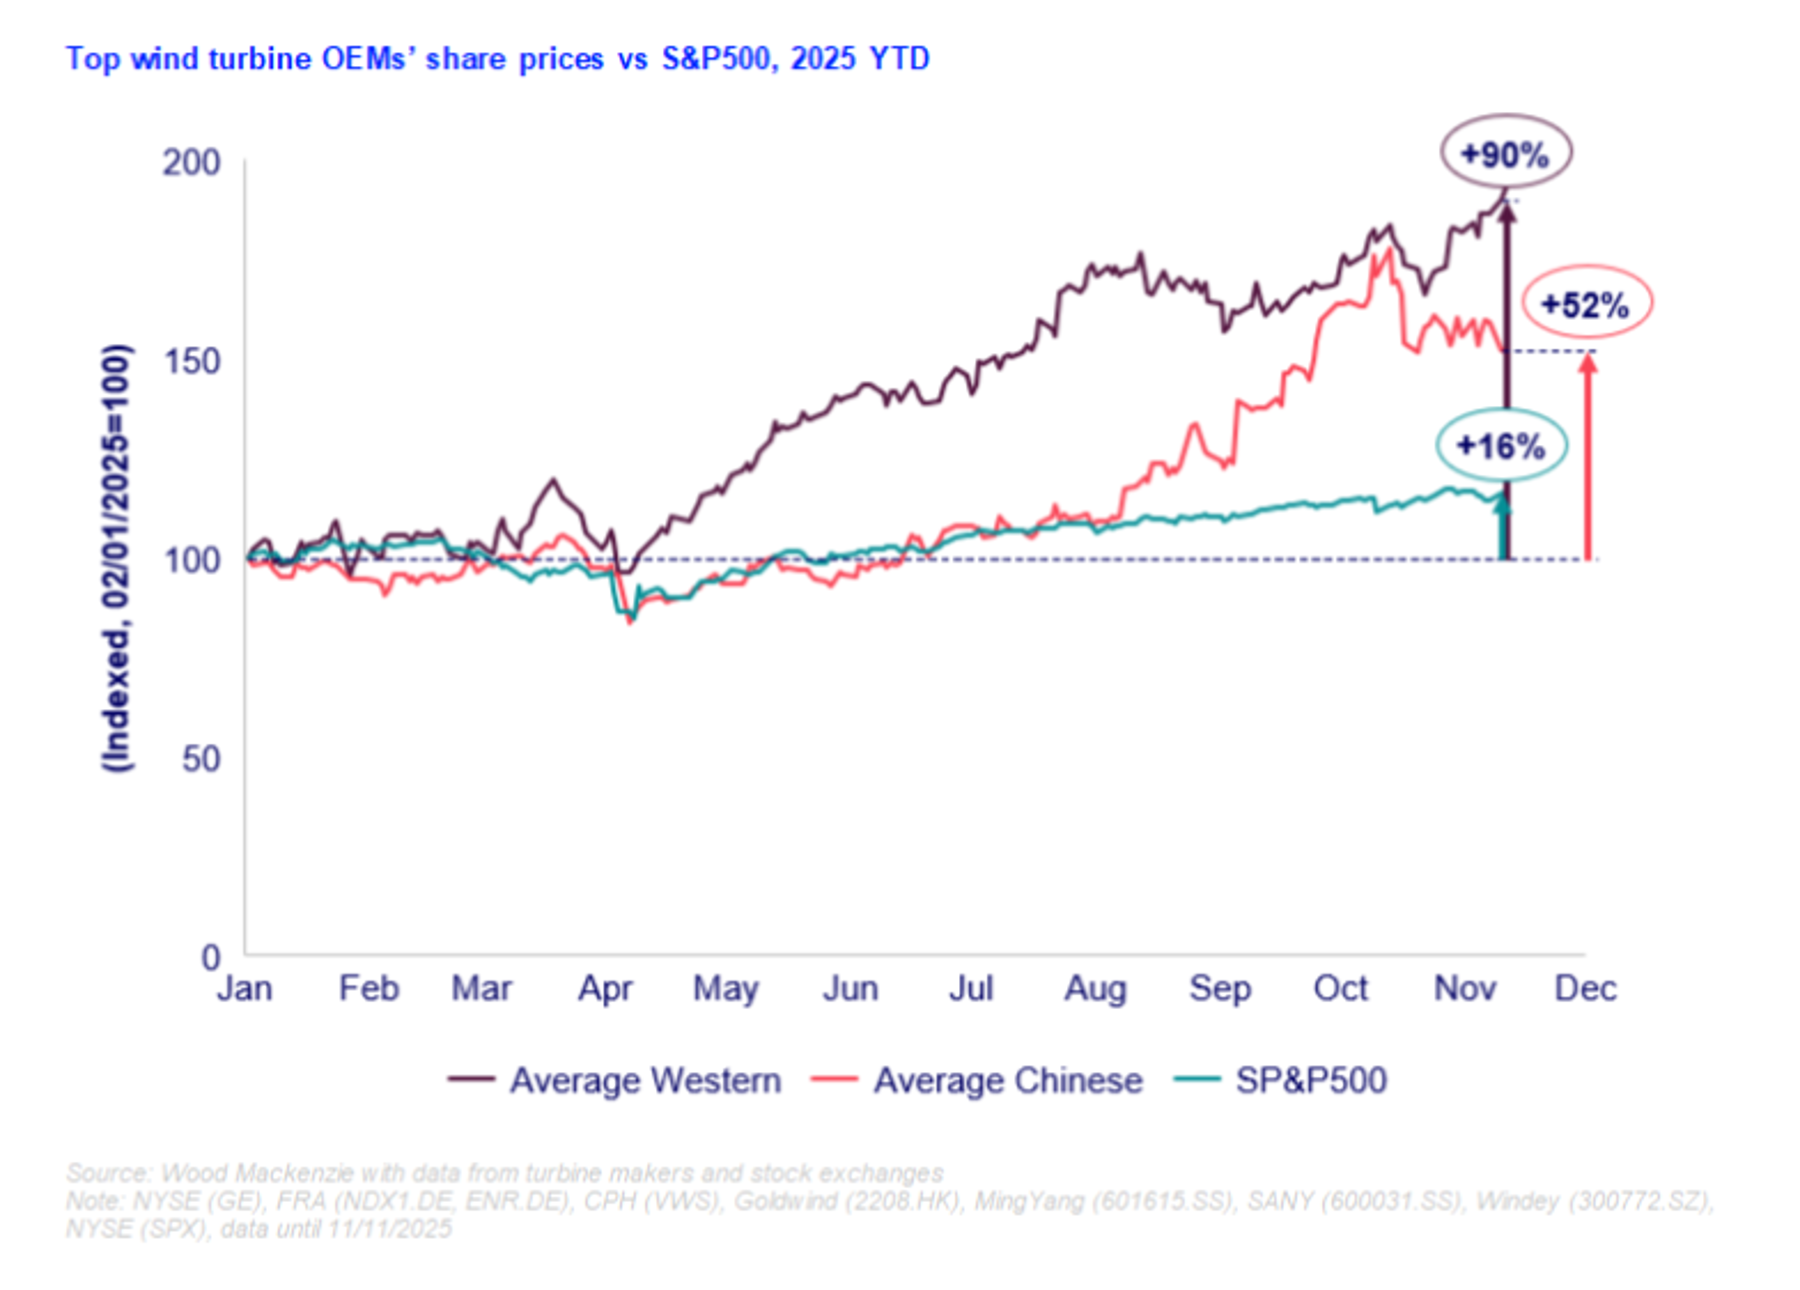
Корпоративная стратегическая трансформация значительно повысила доверие рынка. По данным исследования Wood Mackenzie, с начала этого года акции китайских и западных производителей ветряных турбин выросли в среднем на 72%. Западные компании в первую очередь выиграли от улучшения цепочки поставок и оптимизации процессов одобрения ЕС, в то время как китайские фирмы добились роста за счет поддержки внутренней политики и дивидендов от консолидации отрасли.
2. Проблемы остаются: путь к трансформации долог и труден
Отрасль по-прежнему сталкивается с множеством проблем: китайским производителям, расширяющимся за рубежом, приходится преодолевать структурные препятствия, такие как рост местных производственных затрат, увеличение сложности логистики для энергоблоков большой мощности и задержки в создании сетей эксплуатации и технического обслуживания. Тем временем западным производителям необходимо найти баланс между получением доходов и инвестициями в технологические инновации, чтобы противостоять устойчивому давлению рыночной конкуренции.
3. Перспективы отрасли: будущее, ориентированное на ценность
Аналитики Wood Mackenzie отмечают, что стратегическое сближение китайских и западных компаний сигнализирует о вступлении береговой ветроэнергетической отрасли в новую фазу развития, обусловленную технологической и системной интеграцией. Успешный переход подтолкнет ветроэнергетический сектор к восстановлению здоровой прибыльности и укрепит его позиции в качестве основного элемента глобального процесса декарбонизации. Компании, неспособные адаптироваться к этой трансформации, могут столкнуться с риском устойчивого давления на прибыль и сокращения доли рынка.
Немецкая компания HKW, основанная в 1921 году, с 1985 года специализируется на подшипниках для ветряных турбин, накапливая технологический опыт на протяжении всего развития отрасли. Технология трехрядных коренных подшипников стойки неизменно входит в тройку лучших в Европе. Используя тройной технологический опыт в области конструкции, материалов и производственных процессов, трехрядные основные подшипники стоек HKW обеспечивают шесть основных преимуществ: высокую надежность, высокую несущую способность, повышенную жесткость конструкции, превосходную эффективность передачи, простоту установки и низкую общую стоимость. Независимо от того, используются ли они на береговых ветряных электростанциях или в условиях коррозии солевого тумана и экстремальных волновых условий в морской среде, трехрядные основные подшипники HKW существенно сокращают время простоя турбины и частоту технического обслуживания, обеспечивая эффективную работу во всех сценариях эксплуатации. Компания HKW, глубоко укоренившаяся в цепочке поставок ветровой энергии, использует свою глобальную локализованную сервисную сеть, чтобы обслуживать партнеров по всему миру, предлагая передовые технологии и продукты премиум-класса.