I. Обзор: Новая установленная мощность достигла рекордного уровня, а рост береговой ветроэнергетики стимулирует рост
Согласно последним статистическим данным Европейской ассоциации ветроэнергетики, европейский сектор ветроэнергетики ожидает устойчивый рост к 2025 году:
Новые установки: Ежегодная новая установленная мощность достигла 19,1 ГВт, при этом на долю береговой ветровой энергии приходится значительные 90% (17,2 ГВт).
Показатели ЕС: 27 стран-членов ЕС вложили 15,1 ГВт новых мощностей, из которых 94% приходится на наземную ветроэнергетику (14,2 ГВт).
Совокупная мощность: к концу 2025 года общая установленная мощность ветроэнергетики в Европе вырастет до 304 ГВт (на суше: 265 ГВт; на море: 39 ГВт). В совокупности 27 государств-членов ЕС достигнут общей мощности 246 ГВт (на суше: 224,5 ГВт; на море: 21,5 ГВт).
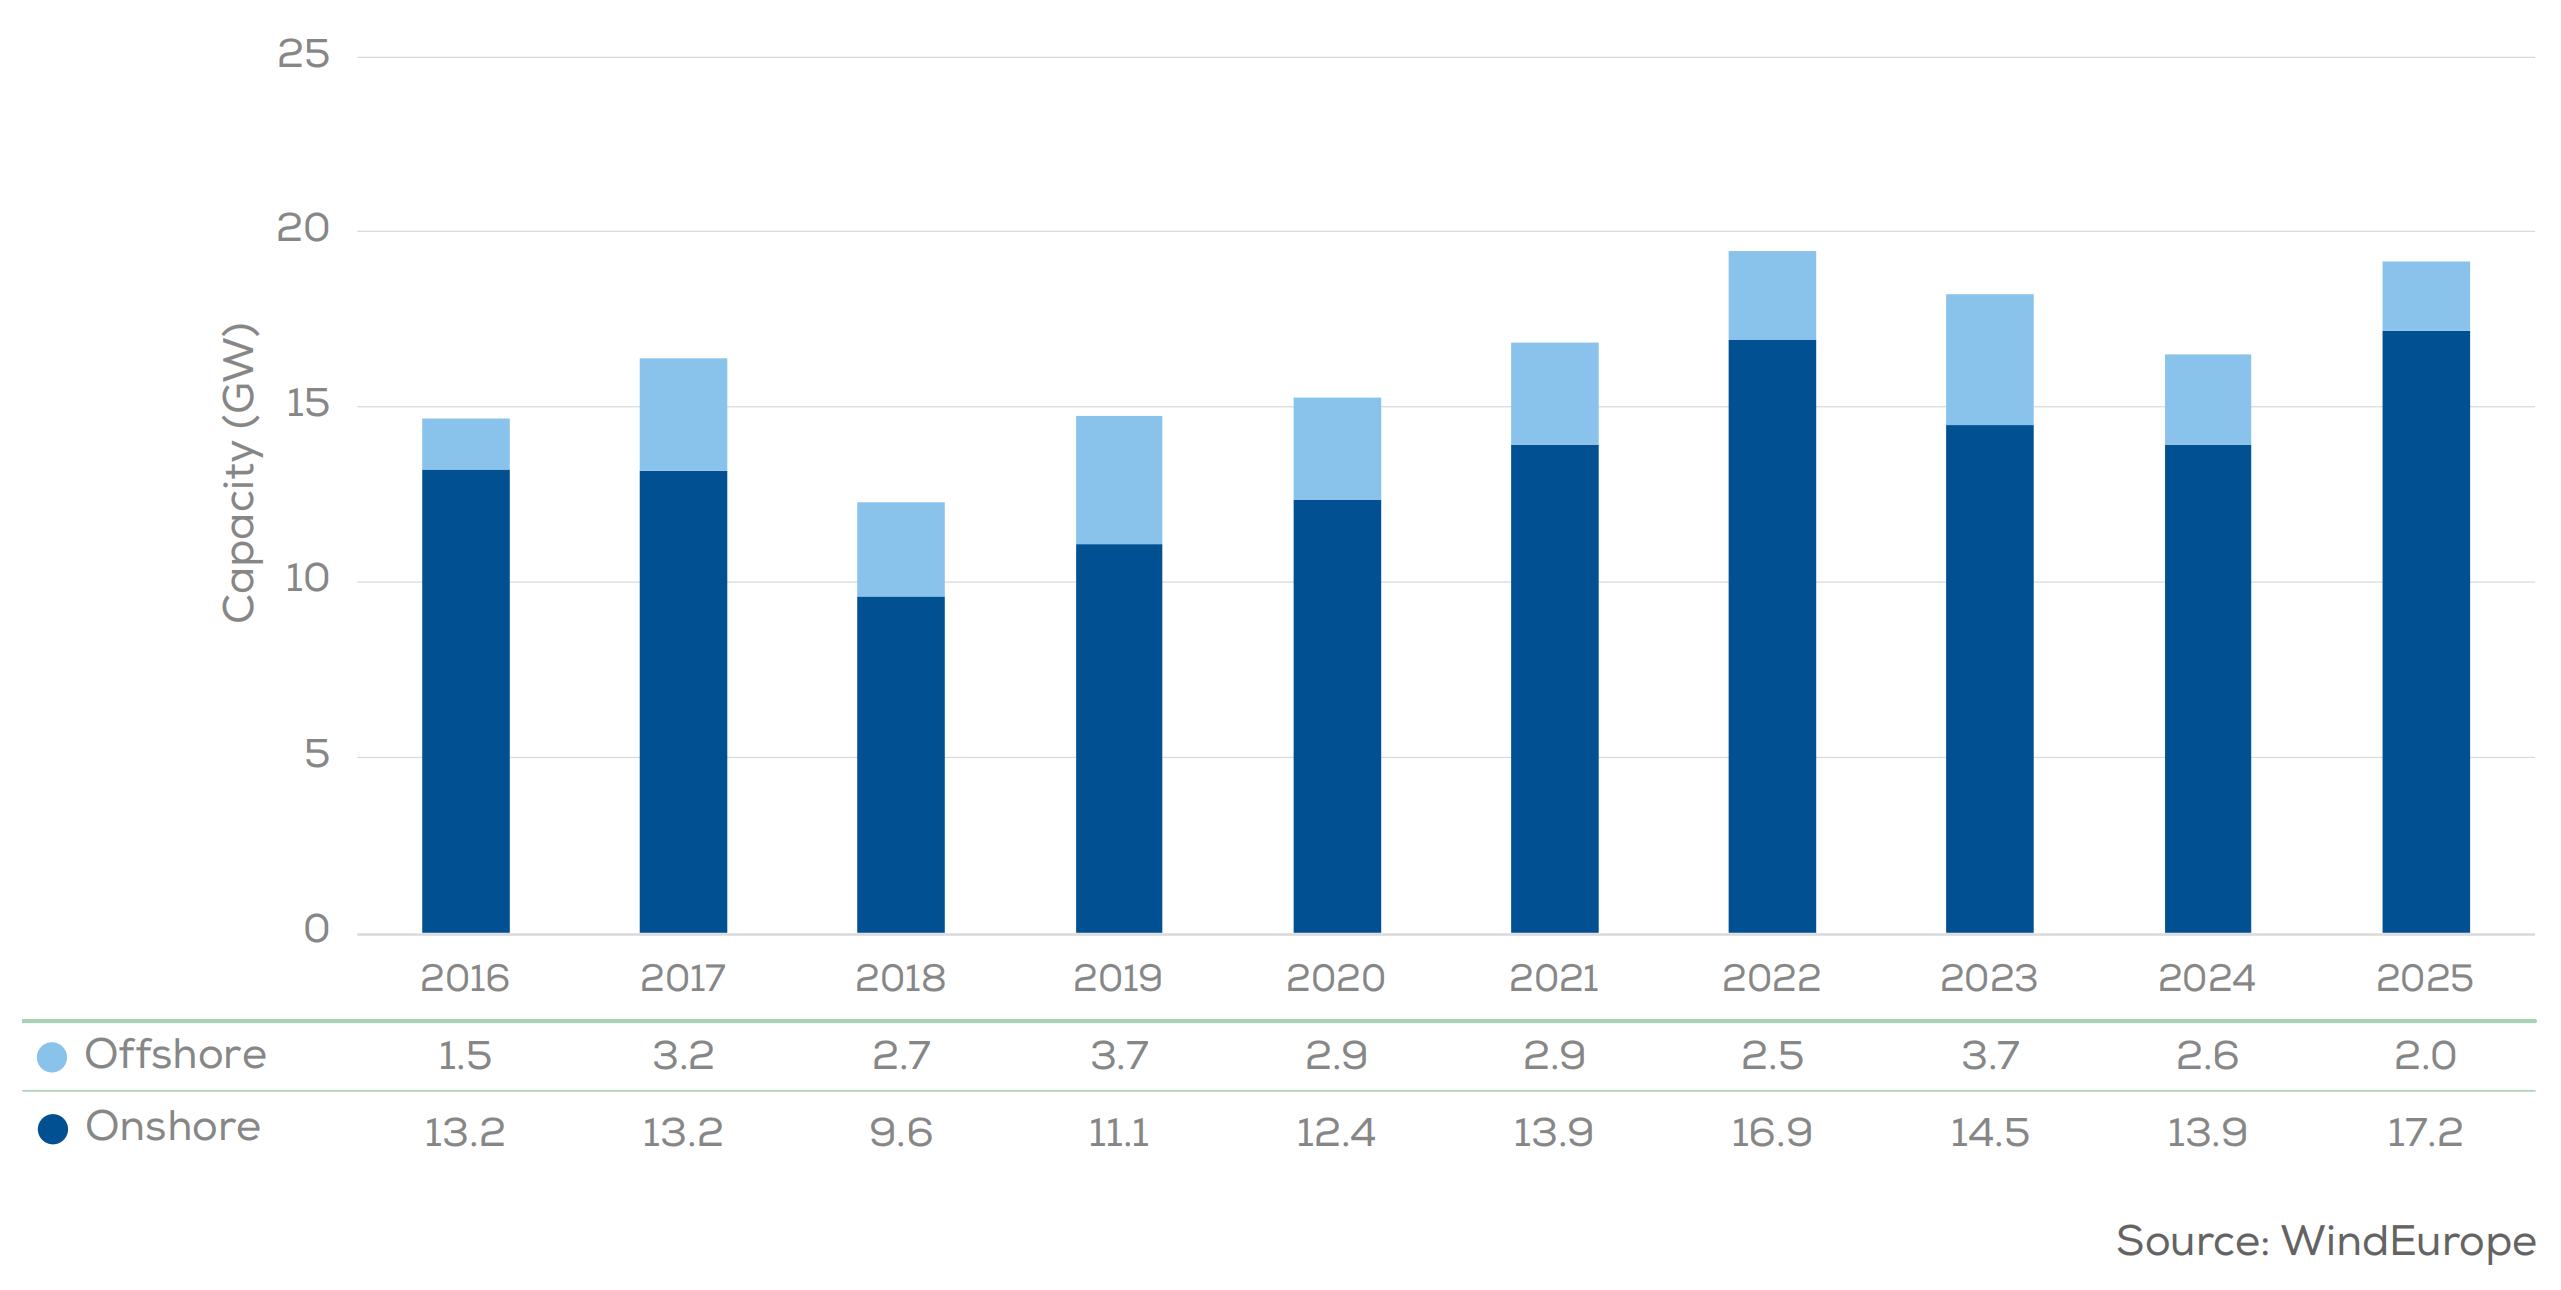
Рисунок 1. Годовая мощность ветроэнергетики на суше и на море в Европе
II. Страновой ландшафт: Германия лидирует, за ней следуют многие страны
Германия: с установленным национальным рекордом 5,74 ГВт новых мощностей, включая 5,23 ГВт на суше и 0,50 ГВт на море, она прочно остается на первом месте в Европе.
Второй уровень: за ними следуют Турция (2,14 ГВт), Швеция (1,77 ГВт), Испания (1,56 ГВт), Франция (1,41 ГВт) и Великобритания (1,25 ГВт), которые вместе являются движущей силой регионального роста.
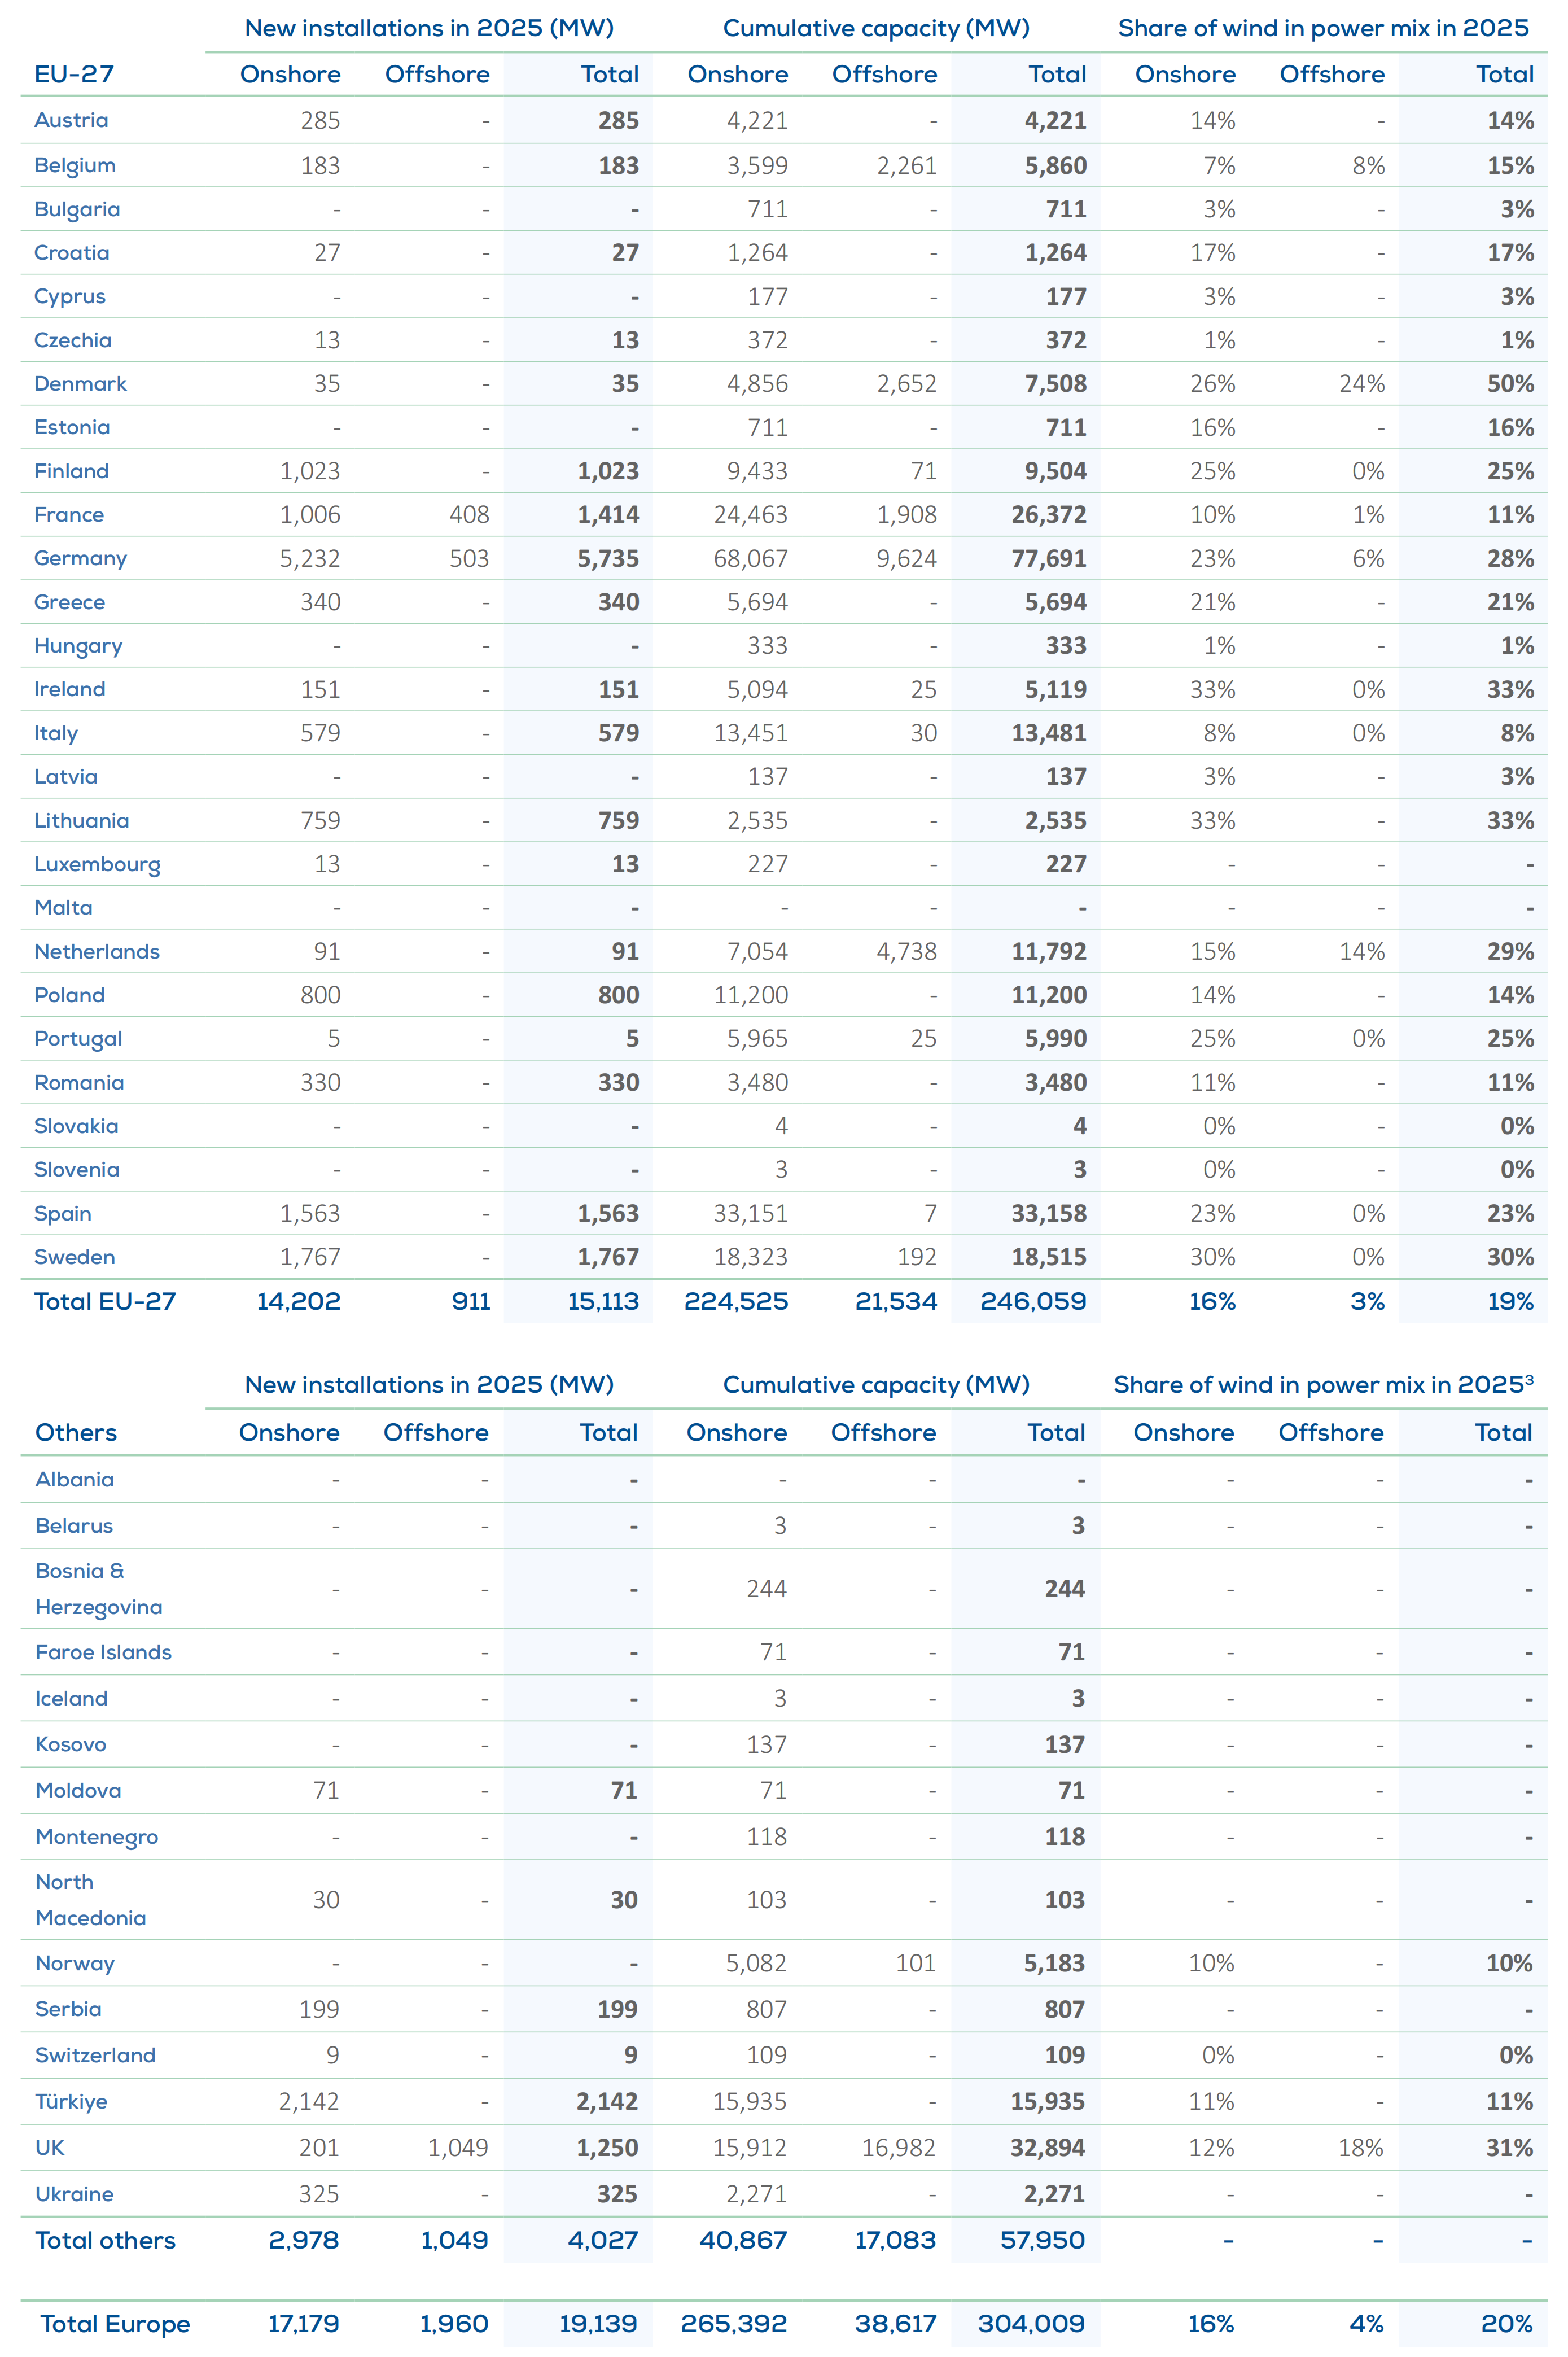
Рисунок 2. Новая установленная мощность ветроэнергетики, общая установленная мощность и выработка электроэнергии в процентах от спроса на электроэнергию в различных странах к 2025 году
III. Технологические тенденции: ускорение тенденции к более крупным ветряным турбинам, заказы указывают на будущие разработки
К 2025 году европейская технология ветряных турбин претерпит значительные изменения, при этом «высокая мощность и высокая эффективность» станут основной тенденцией:
Береговая ветроэнергетика:
Среднее увеличение мощности. Средняя мощность новых береговых ветряных турбин выросла до 5,2 МВт (4,6 МВт в 2024 году).
Региональные различия: Румыния использует турбины с самой высокой средней мощностью (6,6 МВт), за ней следуют Финляндия (6,5 МВт) и Швеция (6,4 МВт).
Перспективы на будущее: Судя по опубликованным заказам, средняя мощность еще больше увеличилась до 6,1 МВт (по сравнению с 5,7 МВт в 2024 году), что указывает на то, что модели большой мощности станут массовыми в ближайшие годы.
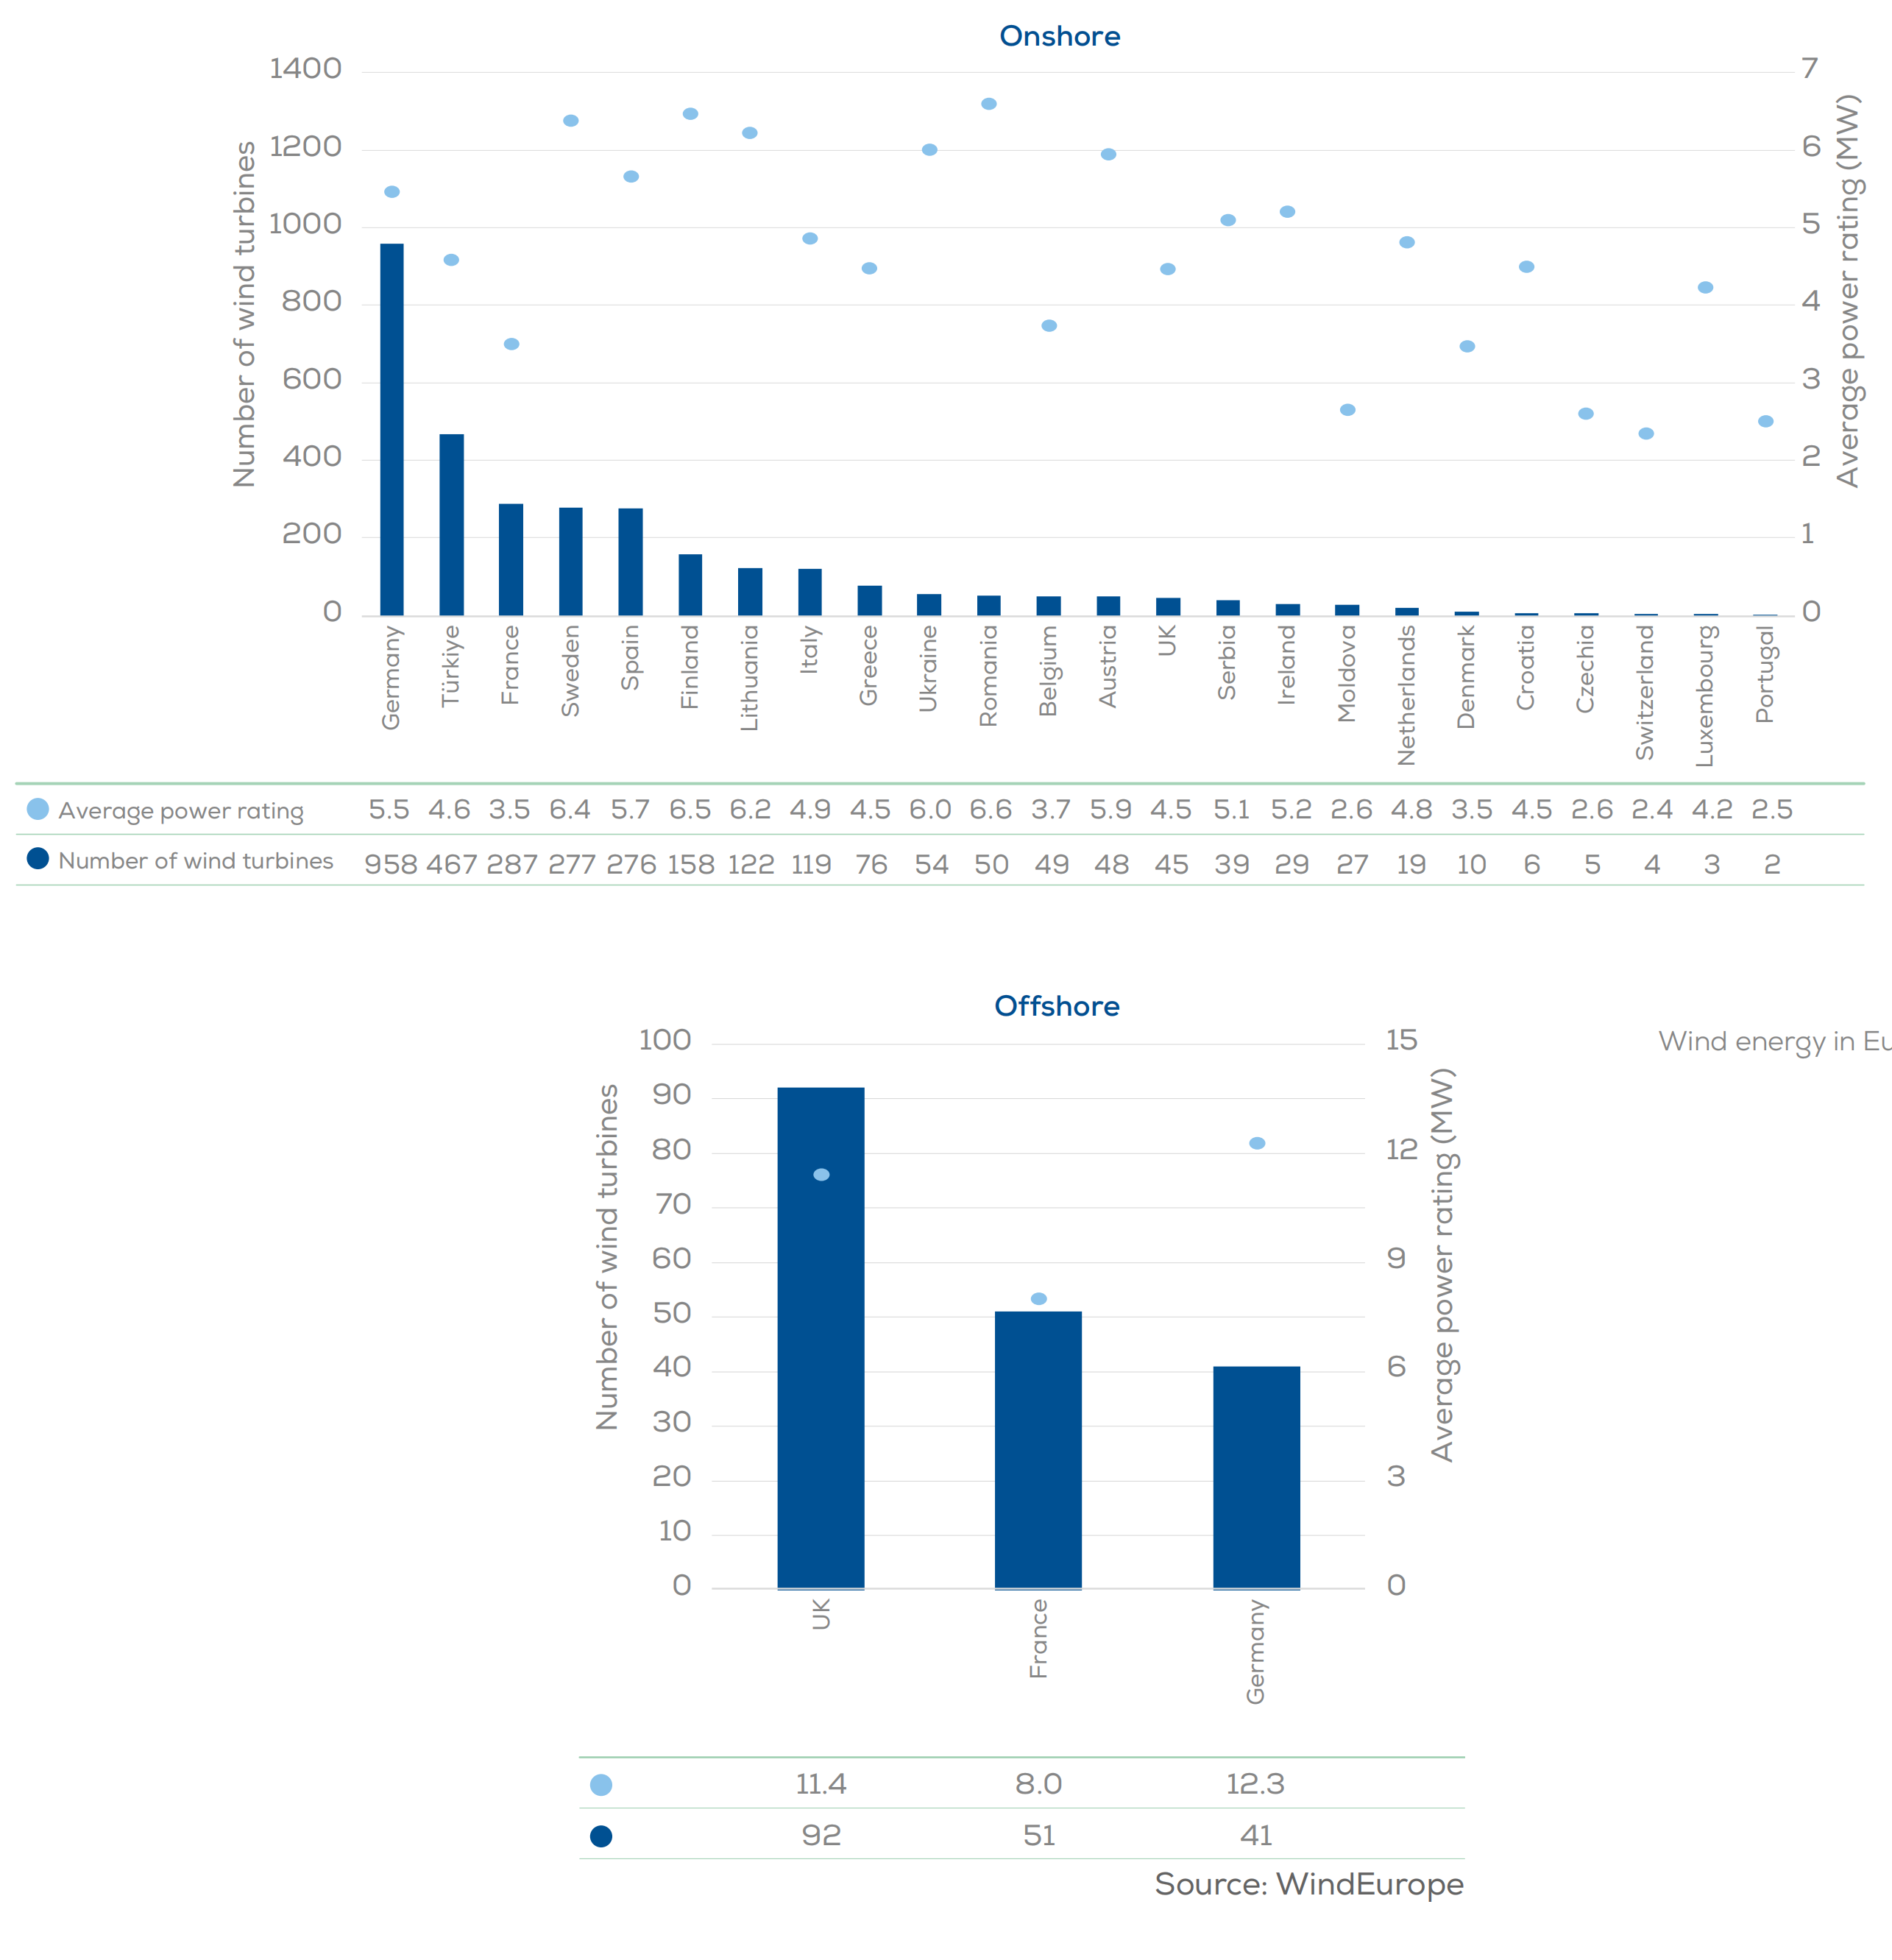
Рисунок 3. Количество новых ветряных турбин и средняя установленная мощность в основных европейских странах к 2025 году.
Морская ветроэнергетика:
Среднее увеличение мощности: новые морские ветряные турбины, подключенные к сети, теперь имеют среднюю мощность 10,7 МВт (по сравнению с 10,1 МВт в 2024 году). Лидируют Германия (12,3 МВт) и Великобритания (11,4 МВт).
Портфель заказов: Средняя мощность заказов на морские ветряные турбины остается на высоком уровне — 14,6 МВт, что соответствует показателям предыдущих двух лет, что закладывает прочную основу для реализации проекта в ближайшие годы.
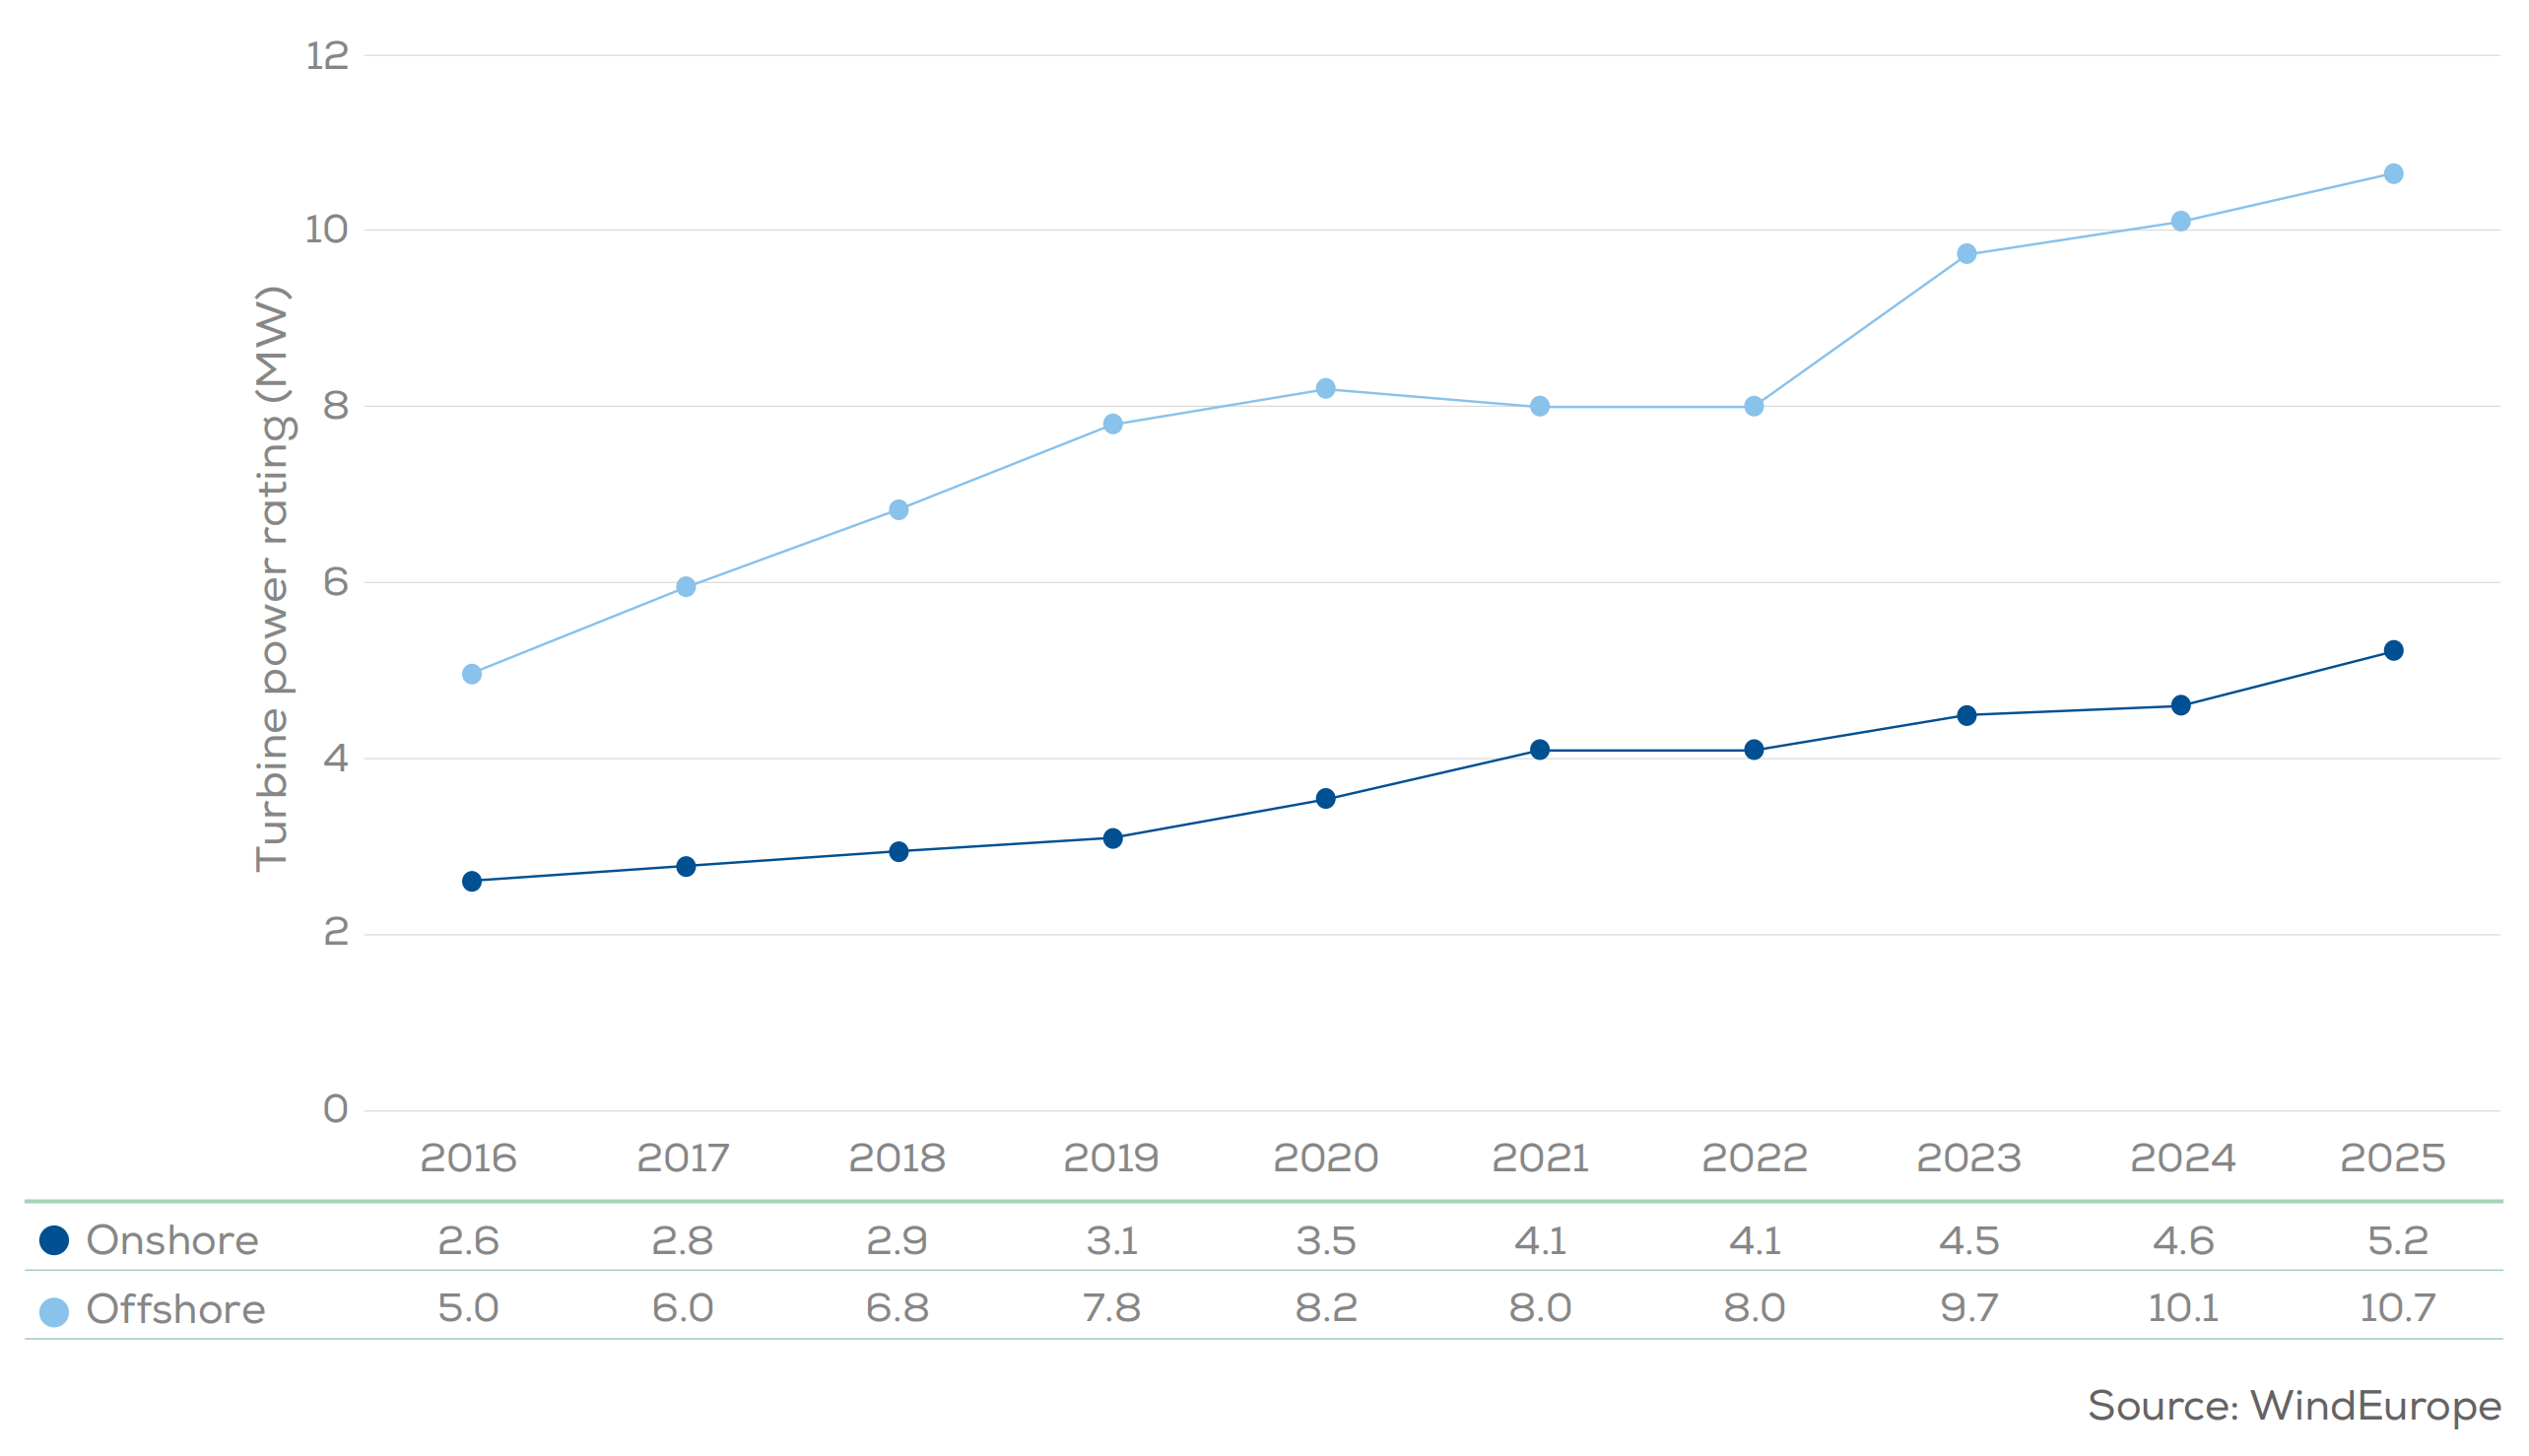
Рисунок 4. Средняя мощность ветряных турбин, установленных в Европе, 2016–2025 гг.
IV. Политика и инвестиции: колебания одобрения не меняют долгосрочный позитивный прогноз; Инвестиционная уверенность остается стабильной
Тенденции одобрения: В 2025 году десять европейских стран коллективно одобрили 29,4 ГВт новых проектов (22,6 ГВт на суше, 6,8 ГВт на море), что немного ниже общего показателя в 36,6 ГВт в 2024 году.
Примечание. На колебания данных в первую очередь повлияла задержка результатов седьмого раунда распределения контрактов на разницу (CfD) в Великобритании. В конечном итоге об этом раунде было объявлено в начале 2026 года, когда была утверждена рекордная мощность в 9,7 ГВт за одну партию.
Капитальные инвестиции: к 2025 году инвестиции в новые ветряные электростанции достигнут 45 миллиардов евро. Окончательные инвестиционные решения (FID) обеспечили будущие строительные мощности, включая 15,5 ГВт наземной и 5,4 ГВт морской ветровой энергии, что демонстрирует сильную уверенность рынка в среднесрочном и долгосрочном развитии.
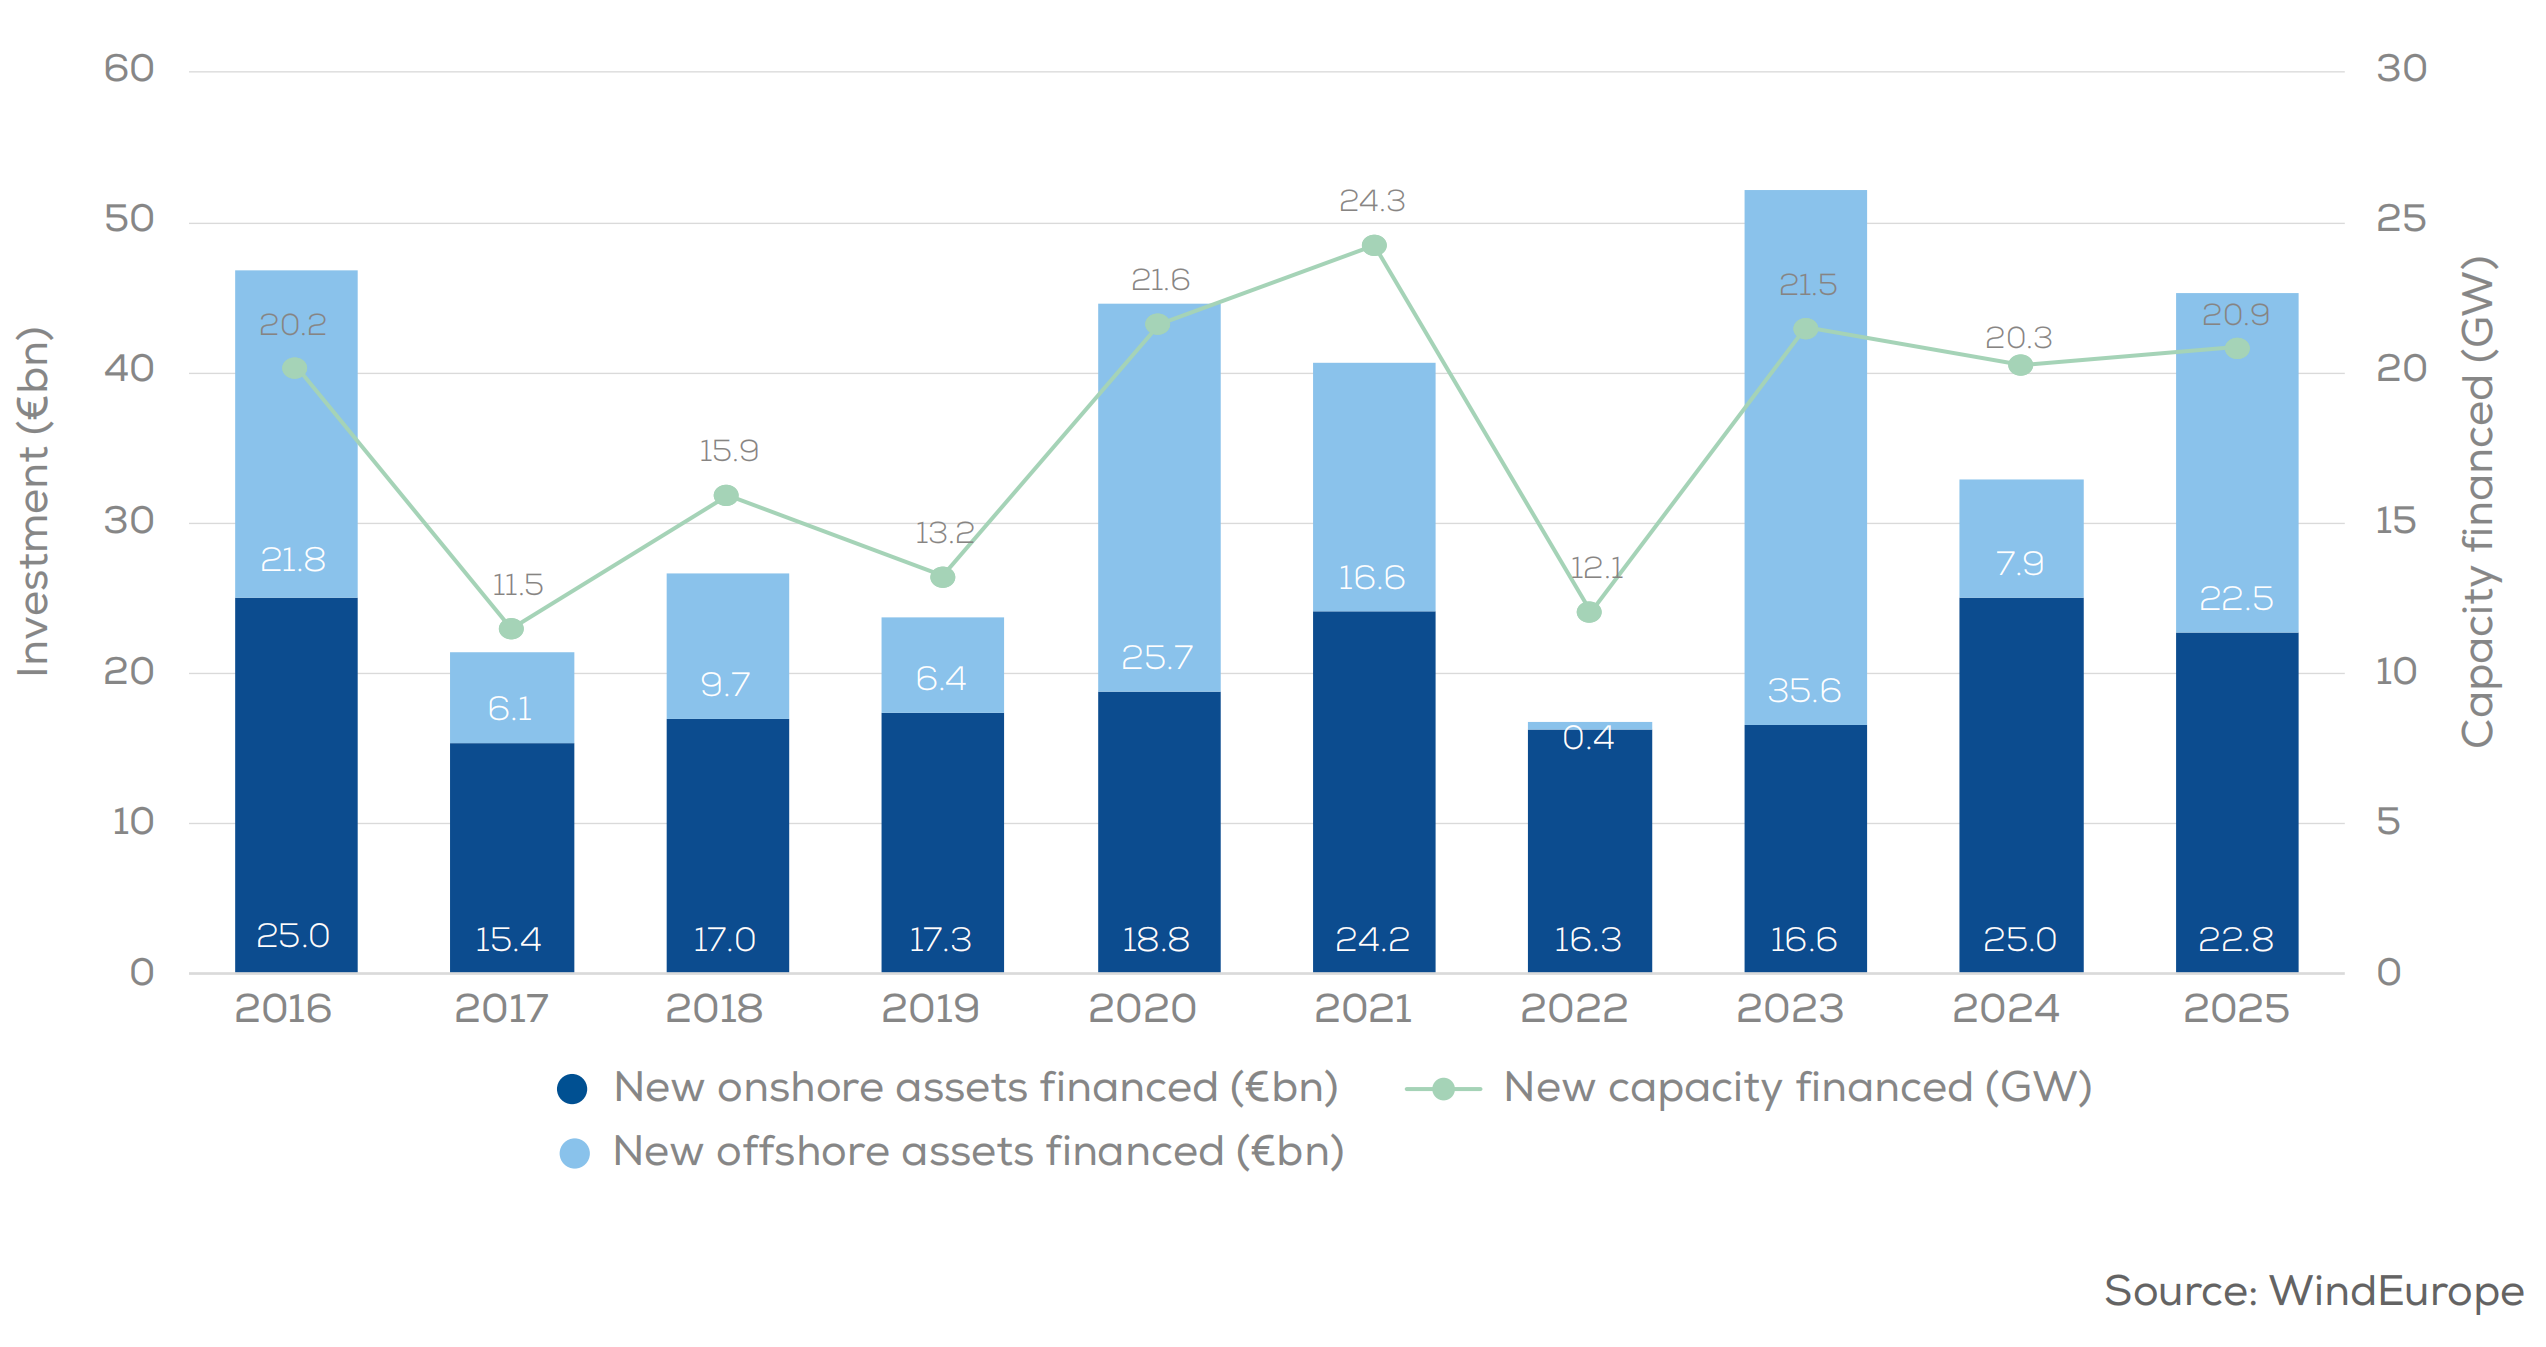
Рисунок 5. Инвестиции в новые ветряные электростанции, 2016–2025 гг.
V. Перспективы на будущее: Ожидается рост, но сохраняется отставание от целей ЕС.
Общий европейский прогноз: прогнозируется, что ежегодная мощность новых установок составит в среднем 30 ГВт в период с 2026 по 2030 год. Ожидается, что к 2030 году общая установленная мощность достигнет 439 ГВт (366 ГВт на суше, 73 ГВт на море).
Задача ЕС: согласно прогнозам, ЕС будет добавлять 22 ГВт ежегодно, достигнув общей мощности в 343 ГВт к 2030 году. Однако эта цифра остается значительно ниже стратегической цели ЕС в 425 ГВт, что указывает на то, что для достижения этой цели внедрение должно существенно ускориться в течение следующих пяти лет.